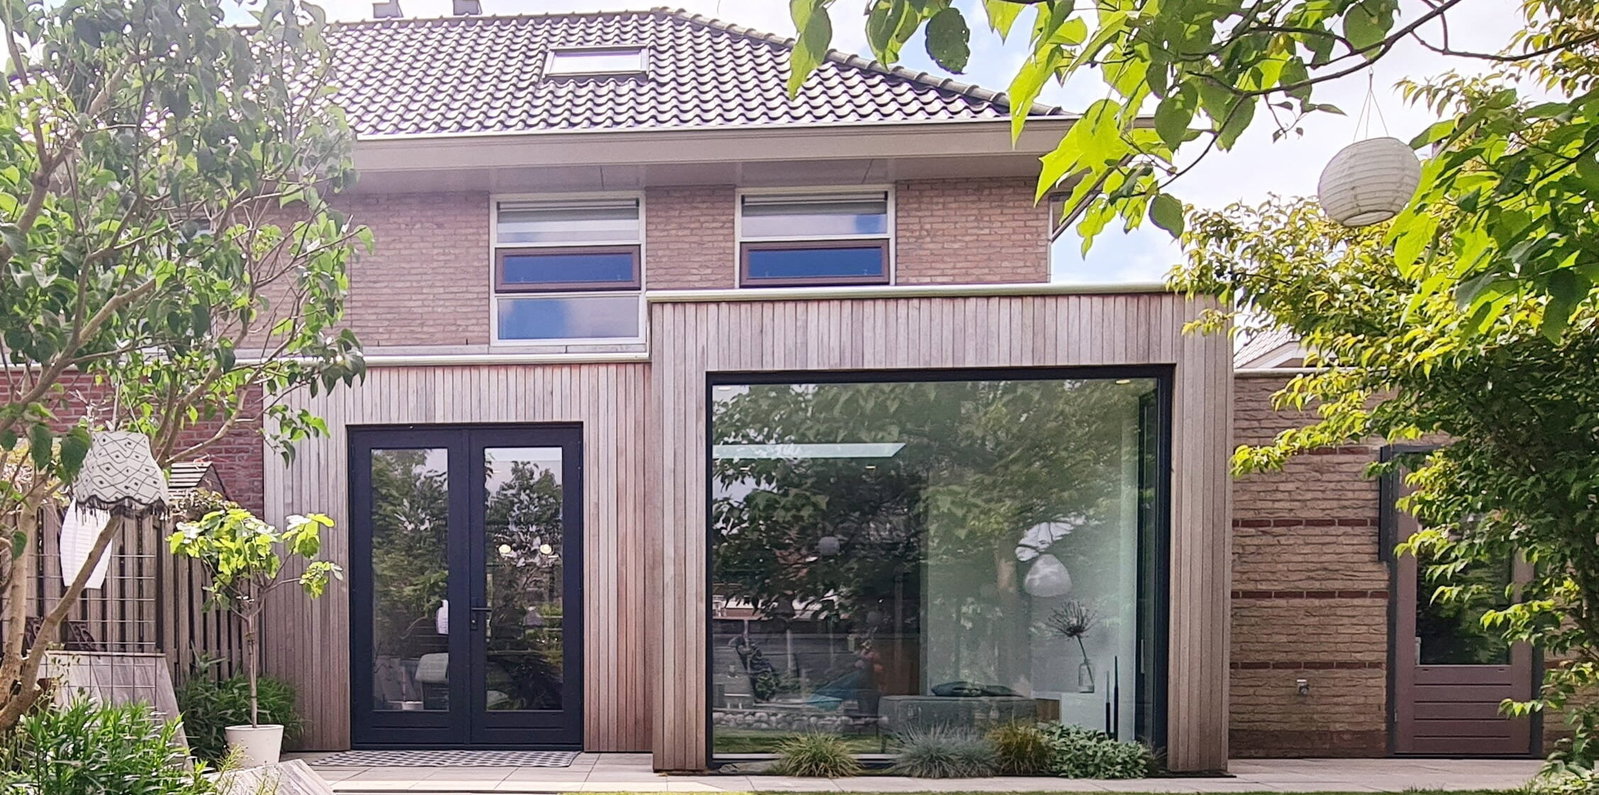
Een (prefab) aanbouw is een investering die zorgt voor meer leefruimte, extra wooncomfort en vaak ook een hogere woningwaarde. Echter kunnen de kosten hiervan behoorlijk zijn. Het is dan ook verstandig om vooraf na te denken over de financiering. Er bestaan hierin namelijk verschillende mogelijkheden. In deze blog zetten we de meest voorkomende opties voor u op een rij.
Een aanbouw brengt verschillende kosten met zich mee. Denk aan ontwerpwerkzaamheden, vergunningen, fundering, constructieve aanpassingen, materialen en afwerking. Hierdoor loopt de investering vaak op tot enkele tienduizenden euro’s.
Niet iedereen heeft dit bedrag direct beschikbaar op een spaarrekening. Daarnaast kiezen sommige huiseigenaren er bewust voor om hun spaargeld achter de hand te houden voor onverwachte uitgaven. Door een aanbouw te financieren, kunt u de kosten spreiden over een langere periode en direct profiteren van de extra ruimte. Omdat een aanbouw vaak ook de waarde van de woning verhoogt, zien veel mensen dit als een investering in hun woning en woongenot.
De meest eenvoudige manier om een aanbouw te betalen is met eigen spaargeld. U betaalt de werkzaamheden direct zonder maandelijkse financieringslasten of rente.
Voordelen van financieren met eigen middelen zijn:
Wel is het belangrijk om voldoende financiële reserve over te houden voor onverwachte uitgaven. Een aanbouw is een grote investering en het is verstandig om niet al uw spaargeld hierin te steken.
Veel huiseigenaren kiezen ervoor om hun bestaande hypotheek te verhogen. Dit is vaak mogelijk wanneer er voldoende overwaarde op de woning aanwezig is.
Een hypotheekverhoging biedt verschillende voordelen. De rente ligt vaak lager dan bij andere financieringsvormen en de looptijd kan worden afgestemd op uw persoonlijke situatie. Daarnaast wordt de investering direct gekoppeld aan de woning zelf.
Bij een hypotheekverhoging kijkt de geldverstrekker onder andere naar:
Omdat een aanbouw de woning vaak meer waard maakt, kan dit gunstig uitpakken bij de financieringsaanvraag.
Wanneer u een hypotheek afsluit of verhoogt voor een verbouwing, wordt vaak gebruikgemaakt van een bouwdepot. Dit is een aparte rekening waaruit de kosten van de aanbouw worden betaald.
Facturen van aannemers, leveranciers en andere betrokken partijen worden vanuit dit depot vergoed. Hierdoor houdt de geldverstrekker inzicht in de besteding van het geld. Een bouwdepot biedt structuur tijdens het bouwproces en zorgt ervoor dat het beschikbare budget uitsluitend wordt gebruikt voor de werkzaamheden aan de woning.
Naast een hypotheekverhoging kiezen sommige mensen voor een persoonlijke lening. Dit kan interessant zijn wanneer het om een kleinere aanbouw gaat of wanneer een hypotheekaanpassing niet wenselijk is.
Een persoonlijke lening heeft vaak een kortere looptijd en een vaste rente. Hierdoor weet u precies waar u financieel aan toe bent gedurende de looptijd van de lening.Wel ligt de rente meestal hoger dan bij een hypotheek. Daarom is het verstandig om verschillende financieringsmogelijkheden goed met elkaar te vergelijken voordat u een keuze maakt.
De beste financieringsvorm hangt af van uw persoonlijke situatie. Factoren zoals beschikbare spaargelden, overwaarde op de woning, inkomen en toekomstplannen spelen hierbij een belangrijke rol.
Het is daarom verstandig om vooraf inzicht te krijgen in:
Door deze zaken vooraf in kaart te brengen, voorkomt u verrassingen tijdens het bouwtraject.
Een aanbouw begint met een goed plan. Daarbij hoort niet alleen het ontwerp en de uitvoering, maar ook een realistisch beeld van de investering. Habrobouw denkt graag met u mee over de mogelijkheden, de kosten en de verschillende keuzes binnen uw project.
Van het eerste idee tot de oplevering begeleiden wij het volledige traject. Zo weet u precies waar u aan toe bent en kunt u met vertrouwen investeren in extra woonruimte die jarenlang waarde toevoegt aan uw woning.

